Visa de gerente de negocios Japón: la vía del inversor con 30 millones de yenes, costes y normas de 2026
La visa de gerente de negocios Japón (el estatus de residencia Business Manager, en japonés keiei-kanri) es la principal vía para que un inversor extranjero viva en Japón gracias a su propio capital. No es una «golden visa» pasiva: hay que crear o adquirir una empresa real en Japón, dirigirla personalmente y mantenerla en actividad. Desde el 16 de octubre de 2025, un nuevo solicitante necesita 30 millones de yenes de capital (unos 190.000 US$); al menos un empleado a tiempo completo que sea japonés o tenga un estatus basado en la residencia, como el de residente permanente; un nivel de japonés B2 del MCER, acreditado por el solicitante o por ese empleado; un máster o doctorado relacionado o tres años de experiencia en gestión, y un plan de negocio revisado por un auditor de cuentas (CPA), un asesor fiscal colegiado o un consultor de pymes certificado[1][2].
La reforma ha cerrado en gran medida la puerta al pequeño inversor. El umbral anterior era de 5 millones de yenes, y la Agencia de Servicios de Inmigración (ISA) ha informado de que las solicitudes mensuales cayeron alrededor de un 96 % tras el cambio[5]. Las tasas también subieron en 2026: la residencia permanente cuesta ahora 200.000 ¥ y exige superar nuevos criterios de ingresos[7][10]. Esta guía explica las vías disponibles, el coste completo, el procedimiento, la fiscalidad, las reglas para la familia y el camino a la residencia permanente, para que pueda valorar si Japón encaja en un plan de entre 200.000 y 2 millones de US$.
Última verificación:
Cómo funciona el estatus de residencia Business Manager
El sistema migratorio japonés no tiene ningún programa de residencia a cambio de inversión. La residencia se concede a través de uno de los estatus de residencia que enumera la Ley de Control de la Inmigración y Reconocimiento de Refugiados, y el diseñado para propietarios y altos directivos es Business Manager. Cubre «la explotación de un comercio u otra actividad empresarial en Japón o la gestión de esa actividad»[2]. Lo administra la Agencia de Servicios de Inmigración, dependiente del Ministerio de Justicia, y sus condiciones concretas las fija una ordenanza ministerial sobre los criterios de entrada, modificada por última vez con efectos desde el 16 de octubre de 2025[1].
El estatus se concede por 3 meses, 4 meses, 6 meses, 1 año, 3 años o 5 años[2]. Es la ISA, no el solicitante, quien decide el periodo. Una empresa recién constituida casi siempre empieza con un año, y los periodos más largos llegan cuando la sociedad ha presentado sus cuentas y pagado sus impuestos en plazo[12]. Cada renovación es un nuevo examen de si el negocio es real, solvente y está al corriente con Hacienda.
El estatus está abierto: no hay cupo ni límite anual. Pero desde octubre de 2025 la demanda se ha desplomado. Según datos de la ISA publicados por The Japan Times, las solicitudes pasaron de unas 1.700 al mes antes de la reforma a unas 70 después[5], y 953 titulares de Business Manager abandonaron Japón entre enero y junio de 2026 sin permiso de reingreso, unas cuatro veces más que el año anterior[6]. El objetivo declarado era impedir que el estatus se obtuviera mediante sociedades pantalla sin actividad real[3].
Golden visa Japón: ¿existe?
No. Quien busca una golden visa en Japón acaba en este estatus porque es lo más parecido, pero se trata de un visado empresarial activo. No hay ninguna vía en la que comprar inmuebles, bonos o participaciones de un fondo, o hacer una donación, dé derecho a una tarjeta de residencia. Si busca un permiso de residencia pasivo en Asia, mire los niveles del programa MM2H Malasia o la visa Thailand Privilege de larga estancia; la lista completa está en nuestra guía de programas de golden visa en todo el mundo.
Residencia por inversión en Japón: comparativa de vías
| Vía | Dinero necesario | Condiciones clave | Conduce a |
|---|---|---|---|
| Business Manager (empresa nueva) | 30 millones de ¥ de capital (unos 190.000 US$) | 1 o más empleados a tiempo completo japoneses o con estatus de la Tabla 2; japonés B2 (solicitante o empleado); titulación o 3 años de gestión; plan revisado por CPA, asesor fiscal o consultor de pymes; oficina real[1] | Estatus renovable; residencia permanente tras unos 10 años |
| Business Manager (empresario individual) | 30 millones de ¥ de inversión total, contando oficina, equipos y un año de salarios del personal[1] | Las mismas condiciones no económicas que una sociedad | Igual que la anterior |
| Business Manager (adquirir una empresa existente o incorporarse a ella) | 30 millones de ¥ de capital o activos empresariales en la sociedad | Debe dirigir de verdad el negocio; los cargos de administrador meramente nominales no sirven | Igual que la anterior |
| Visado de startup (Actividades Designadas) | Sin mínimo fijo | Plan aprobado por un gobierno local o aceleradora reconocidos por el METI; hasta 2 años de preparación y después cambio a Business Manager[14] | Hay que cumplir las reglas de Business Manager para quedarse |
| Profesional Altamente Cualificado (i)(c), gestión empresarial | 70 puntos o más | Puntos por salario, formación, experiencia y edad; también se comprueban los criterios de Business Manager[12][13] | Residencia permanente tras 3 años (70 puntos) o 1 año (80 puntos) |
| Compra de inmuebles | Cualquier importe | No da derecho de residencia; la propiedad no cuenta para ningún estatus | Nada por sí sola |
Residencia en Japón por inversión empresarial: los cinco requisitos de octubre de 2025
Lo que muchos asesores siguen llamando visado de inversor empresarial en Japón pasó a denominarse Business Manager en 2015, para que abarcara también a los directivos contratados. Las condiciones para el inversor que se exponen a continuación proceden de la ordenanza modificada y de la explicación que la ISA ofrece sobre ella[1].
1. 30 millones de yenes de capital
En una sociedad (kabushiki kaisha o godo kaisha) se trata del capital desembolsado o de la inversión total. En el caso del empresario individual, es el total efectivamente invertido para explotar el negocio: adquisición de la oficina, equipos y un año de salarios de los empleados[1]. El dinero no es una tasa ni queda bloqueado, pero la empresa debe seguir pareciendo solvente en cada renovación. Newland Chase señala que la ISA examina ahora el total de activos empresariales, incluido el capital, y que una empresa que alcance los 30 millones de yenes antes del 16 de octubre de 2028 tendrá una renovación más sencilla[4].
2. Un empleado a tiempo completo
Al menos un trabajador a jornada completa que sea nacional japonés, residente permanente especial o titular de un estatus de la Tabla 2, como el de residente permanente o cónyuge de nacional japonés. Los empleados con visado de trabajo no cuentan[1].
3. Japonés de nivel B2
Usted o el empleado a tiempo completo debe tener un japonés de nivel B2 del MCER o superior. La ISA acepta el JLPT N2 o superior, una puntuación de 400 o más en el examen de japonés de negocios BJT, más de 20 años de residencia en Japón o haberse graduado en una universidad o centro de secundaria japonés[1]. Muchos inversores lo resuelven contratando a una persona bilingüe.
4. Titulación o experiencia
Un máster, doctorado o título profesional en gestión o en un ámbito relacionado con el negocio, o al menos tres años de experiencia en dirección de empresas[1]. El tiempo pasado con el visado de startup cuenta como experiencia, pero, con un máximo de dos años, no basta por sí solo.
5. Plan de negocio revisado por un experto y local real
Un consultor de pymes certificado, un auditor de cuentas o un asesor fiscal colegiado debe revisar la viabilidad del plan. Baker McKenzie indica que las empresas de una dimensión equivalente a la de una sociedad cotizada están exentas de esta revisión; el resumen de la propia ISA no menciona ninguna exención[1][3]. Necesita una oficina adecuada para la actividad. En principio no se aceptan oficinas en el domicilio, y las oficinas virtuales no superan el examen[1].
Inmuebles y la vía Business Manager
¿Existe la residencia en Japón por compra de vivienda?
Los extranjeros pueden comprar suelo y viviendas en Japón sin autorización previa y sin recargo para compradores extranjeros[20]. Pero ser propietario no otorga ningún estatus de residencia. Desde el 1 de abril de 2026, los no residentes deben declarar toda adquisición de inmuebles en Japón, incluida una vivienda para uso propio o de un familiar, al Ministro de Finanzas a través del Banco de Japón en un plazo de 20 días[19]. Desde el 5 de octubre de 2026, toda persona física inscrita como nuevo propietario, sea japonesa o extranjera, debe además declarar su nacionalidad al registrar el título; el dato lo conserva el registro y no aparece en la información registral pública[25]. El paquete de medidas del Gobierno de enero de 2026 anunció controles más estrictos sobre las compras de suelo por extranjeros y la titularidad real, sin fechas concretas para nuevas medidas[23].
Un negocio inmobiliario solo puede servir para Business Manager si es una empresa operativa genuina que cumple las cinco condiciones: 30 millones de yenes de capital, un empleado, nivel de japonés, un plan revisado y un local real. Tener unos cuantos pisos en alquiler y externalizar su gestión se parece mucho al patrón de sociedad pantalla contra el que iba la reforma, y es poco probable que prospere[3].
Si compra, calcule entre un 7 y un 10 % adicional sobre el precio para la comisión de intermediación (limitada al 3 % + 60.000 ¥, más el impuesto sobre el consumo), el impuesto de registro y licencia de hasta el 2 % del valor catastral, el impuesto de adquisición de inmuebles, el impuesto de timbre y los honorarios del shiho shoshi (gestor registral). El impuesto anual sobre bienes inmuebles (kotei shisanzei) tiene un tipo estándar del 1,4 % del valor catastral[17][20].
Desglose completo de costes
| Concepto | Importe | Observaciones |
|---|---|---|
| Capital de la empresa | 30.000.000 ¥ (unos 190.000 US$) | Se queda en su empresa; no es una tasa pública[1] |
| Impuesto de registro de la sociedad | 0,7 % del capital social (unos 210.000 ¥ sobre 30 millones) | Más gastos notariales en una kabushiki kaisha; varía según el tipo de sociedad |
| Revisión del plan de negocio | Honorarios profesionales, sin tarifa oficial | CPA, asesor fiscal o consultor de pymes certificado[1] |
| Alquiler de oficina | Alquiler de mercado, fianza y key money (pago inicial no reembolsable) | Se exige un local real; en principio se rechaza la oficina en el domicilio[1] |
| Empleado a tiempo completo | Salario más cotizaciones sociales del empleador, cada año | Japonés o residente con estatus de la Tabla 2; el coste depende del puesto y la ciudad |
| Certificado de Elegibilidad (COE) | Sin tasa pública | Se presenta en la oficina regional de inmigración |
| Expedición del visado en un consulado | 15.000 ¥ entrada única / 30.000 ¥ entradas múltiples[9] | Desde el 1 jul. 2026 (antes 3.000 / 6.000 ¥); los importes pueden variar para algunas nacionalidades por acuerdos de reciprocidad (sin verificar) |
| Prórroga del estatus (cada renovación) | 33.000 ¥ por 1 año; 64.000 ¥ por 3 años; 75.000 ¥ por 5 años en ventanilla[8] | En línea algo más barato (27.000 / 56.000 / 65.000 ¥) para solicitudes desde el 1 oct. 2026[7] |
| Cambio de estatus (p. ej., de visado de startup a Business Manager) | Misma escala por tramos que las prórrogas[8] | Por tramos según el periodo concedido, desde el 1 oct. 2026 |
| Residencia permanente (más adelante) | 200.000 ¥[7][8] | Desde el 1 oct. 2026 (antes 10.000 ¥); tope legal de 300.000 ¥ |
| Abogado de inmigración / gyoseishoshi | No estandarizado | Constitución de la empresa, COE y renovaciones; pida presupuestos cerrados |
Requisitos de elegibilidad
Requisitos golden visa Japón 2026: lo que se examina del solicitante
Además de las cinco condiciones empresariales anteriores, la ISA examina al solicitante personalmente[1][2][4]:
- Función directiva real. Debe ser usted quien tome las decisiones empresariales. Un accionista pasivo que nombra a otra persona para dirigir la empresa no cumple.
- Origen de los fondos. Los 30 millones de yenes deben poder rastrearse hasta sus ahorros, sus ingresos o un préstamo genuino. Un capital prestado que desaparece tras la constitución es un motivo de denegación frecuente.
- Buena conducta. Los antecedentes penales y las infracciones migratorias previas juegan en su contra.
- Cumplimiento fiscal y de Seguridad Social. Al renovar, la ISA comprueba si la empresa y usted han declarado y pagado el impuesto de sociedades, el impuesto sobre la renta y el impuesto de residentes, y si están dados de alta en el seguro de salud y el sistema de pensiones. Desde octubre de 2025 la ISA indica que verifica el pago de estos impuestos y cotizaciones en cada renovación[1][4].
- Tiempo en Japón. Según la ISA, pasar fuera más de la mitad del periodo de estancia concedido sin causa justificada juega en contra de la renovación[1].
- Continuidad del negocio. La ISA valora la continuidad a partir de los dos últimos ejercicios. Si la empresa tiene patrimonio neto negativo al cierre del último ejercicio, la ISA pide una evaluación escrita de sus perspectivas firmada por un consultor de pymes certificado, un auditor de cuentas o un profesional similar; si el patrimonio neto fue negativo al cierre de los dos últimos ejercicios, en principio no se reconoce la continuidad[24].
No hay edad mínima, ni requisito de patrimonio, ni exigencia de idioma para el propio solicitante si el empleado acredita el japonés B2. Tampoco hay estancia mínima fija, pero el estatus presupone que usted está en Japón dirigiendo la empresa, y las ausencias largas pesan en contra de la renovación.
Familiares y dependientes
El cónyuge legalmente casado y los hijos de un titular de Business Manager pueden vivir en Japón con el estatus de Dependiente (kazoku taizai). Normalmente solicitan junto con el titular principal o se reúnen con él más tarde. Cada uno paga la misma tasa consular de visado y las mismas tasas de prórroga por tramos, de modo que una familia de cuatro miembros que renueva por un año paga ahora cuatro veces 33.000 ¥ en ventanilla[8][9]. Los padres no son dependientes: no existe un visado general para padres, y los padres mayores normalmente solo pueden visitar Japón como visitantes de corta duración.
El estatus de Dependiente permite estudiar, pero no trabajar a tiempo completo. Un cónyuge que quiera trabajar necesita un permiso para actividades fuera de su estatus o su propio visado de trabajo. Además, sus ingresos no cuentan para el hogar cuando más adelante solicite la residencia permanente, porque las nuevas directrices excluyen los ingresos de las personas con estatus que no permiten trabajar[10]. Los años de residencia de los hijos sí cuentan para sus propias solicitudes futuras.
Proceso de solicitud paso a paso
La mayoría de los inversores tramitan desde el extranjero a través de un agente japonés, porque el Certificado de Elegibilidad debe presentarse en Japón.
- 1
Revise su perfil y el plan
Confirme que tiene una titulación en gestión o 3 años de experiencia directiva, decida quién acreditará el japonés B2 y redacte el plan de negocio[1].
- 2
Alquile el local y constituya la sociedad
Firme el contrato de alquiler de la oficina y registre la sociedad con 30 millones de yenes de capital en la Oficina de Asuntos Jurídicos. Abrir una cuenta bancaria de empresa puede llevar semanas si no hay un administrador residente.
- 3
Contrate al empleado y haga revisar el plan
Contrate a un empleado japonés o con estatus de la Tabla 2 a tiempo completo y obtenga el visto bueno del plan por parte de un auditor de cuentas, un asesor fiscal o un consultor de pymes certificado[1].
- 4
Solicite el Certificado de Elegibilidad
Su agente o representante presenta la solicitud del COE en la oficina regional de inmigración correspondiente al domicilio de la empresa. Cuente con preguntas sobre los fondos, el local y el plan.
- 5
Recoja el visado y entre en Japón
Lleve el COE a un consulado japonés para obtener el visado (15.000 ¥ de entrada única), entre en Japón dentro del periodo de validez del COE y reciba su tarjeta de residencia en el aeropuerto[9].
- 6
Empadrónese y empiece a operar
Registre su domicilio en el ayuntamiento en un plazo de 14 días, dese de alta en el seguro de salud y en el sistema de pensiones y empiece a facturar, a gestionar nóminas y a presentar impuestos.
- 7
Calendario: plazos de tramitación de principio a fin
| Fase | Duración habitual | Acumulado |
|---|---|---|
| Búsqueda de oficina, constitución, cuenta bancaria | 1–3 meses (estimación) | Mes 3 |
| Contratación, revisión del plan, preparación de documentos | 1–2 meses, pueden solaparse (estimación) | Mes 4 |
| Examen del Certificado de Elegibilidad | 1–3 meses; más en expedientes complejos (estimación, no publicado) | Mes 5–7 |
| Visado consular y entrada | Alrededor de 1 semana; el COE es válido 3 meses | Mes 6–8 |
| Primer periodo de estancia | Normalmente 1 año para una empresa nueva | Año 1–2 |
| Concesiones más largas (3 o 5 años) | Tras cuentas estables y declaraciones fiscales en regla | Año 2–5 |
| Acceso a la residencia permanente | Unos 10 años (5 con un estatus de trabajo); 1–3 años por la vía HSP | Año 10 (o 1–3) |
Claves fiscales para los titulares de Business Manager
Su empresa. Para los ejercicios iniciados a partir del 1 de abril de 2026, el tipo legal efectivo combinado del impuesto de sociedades en Tokio es de alrededor del 35,43 % para una pyme con un capital de 100 millones de yenes o menos, y del 31,52 % para las grandes empresas. Las pymes tributan a un tipo nacional reducido del 15 % sobre los primeros 8 millones de yenes de base imponible. Un nuevo impuesto especial de sociedades para la defensa del 4 % se aplica sobre la cuota del impuesto de sociedades que exceda de una deducción de 5 millones de yenes[16].
Usted, como persona física. El impuesto nacional sobre la renta va del 5 % al 45 % (por encima de 40 millones de yenes), más un recargo de reconstrucción del 2,1 % sobre la cuota y un impuesto local de residentes del 10 % fijo[15]. Un extranjero que haya residido en Japón no más de 5 de los últimos 10 años es residente no permanente y solo tributa por las rentas de fuente extranjera si se pagan en Japón o se remiten allí. A partir de entonces tributa por su renta mundial[15].
El impuesto de sucesiones y donaciones llega al 55 %. Los titulares de un estatus de la Tabla 1, como Business Manager, están protegidos respecto a sus bienes en el extranjero mientras hayan vivido en Japón menos de 10 de los últimos 15 años; esa protección se pierde al pasar a un estatus de la Tabla 2, como la residencia permanente[17].
Impuesto de salida. Si se marcha tras haber sido residente más de 5 de los últimos 10 años y posee 100 millones de yenes o más en valores y activos similares, las plusvalías latentes tributan al 15,315 % como si se hubieran vendido, con posibilidad de aplazamiento en algunos casos[18]. Los años pasados con un estatus de la Tabla 1, como Business Manager, quedan excluidos de ese cómputo en virtud del artículo 170.3 del Reglamento de la Ley del Impuesto sobre la Renta, de modo que la exposición suele empezar cuando se obtiene un estatus de la Tabla 2, como la residencia permanente. Busque asesoramiento fiscal internacional antes de dar ese paso.
El camino a la residencia permanente
Residencia permanente en Japón por inversión: qué es realista
Japón no vende la residencia permanente: se gana viviendo en el país con un estatus renovable. Las directrices de la ISA, revisadas el 1 de octubre de 2026, fijan como norma 10 años de residencia continuada, al menos 5 de ellos con un estatus de trabajo o de residencia, y tener concedido el periodo de estancia máximo[10]. Los titulares de Business Manager con 70 puntos o más en el sistema de Profesionales Altamente Cualificados pueden solicitarla a los 3 años, y quienes tengan 80 puntos o más, al año[10][13]. Cuando solicita un titular de Business Manager, la ISA también examina la empresa con los criterios de octubre de 2025; la flexibilidad en las renovaciones durante el periodo transitorio no se extiende a la residencia permanente[1][12].
El listón ha subido:
- Tasa: 200.000 ¥ para las solicitudes recibidas desde el 1 de octubre de 2026[7].
- Ingresos: los ingresos del hogar deben mantenerse por encima de la media de los hogares japoneses del mismo tamaño. Este criterio, y el de que el hogar no suponga una carga para las arcas públicas, se aplican también a las solicitudes presentadas desde el 1 de abril de 2026 que seguían en trámite el 1 de octubre de 2026; el resto de las directrices revisadas se aplica a las solicitudes presentadas desde el 1 de abril de 2027[10][11].
- Desde el 1 de abril de 2027: un criterio de pensión prevista (tomando como referencia 30 años en el régimen de pensiones de los trabajadores, con la posibilidad de cubrir la diferencia con activos financieros), el japonés de nivel B1 como elemento de valoración (no aplicable a los Profesionales Altamente Cualificados), una comprobación de su conocimiento de las normas y sistemas japoneses, la escolarización de los hijos en edad escolar y una valoración negativa de las ausencias de seis meses o más en un solo viaje, o de 2,5 años en total en 10 años, sin causa justificada[10].
- Periodo de estancia: una concesión de 3 años cuenta como el máximo para las solicitudes presentadas hasta el 31 de marzo de 2027. Después, solo conservan ese trato quienes tuvieran un permiso de 3 años en esa fecha, y solo para una primera solicitud resuelta antes de que venza ese permiso[10].
- Revocación: desde el 1 de abril de 2027 la residencia permanente puede revocarse por impago deliberado de impuestos y cotizaciones sociales, en virtud de la reforma de 2024 de la Ley de Inmigración[21].
La residencia permanente es la meta de la mayoría de los inversores. La naturalización es un procedimiento distinto y discrecional, que hoy exige unos diez años de residencia y la renuncia a la nacionalidad actual[22]. Para los lectores españoles hay una consecuencia añadida: la residencia en Japón, incluida la permanente, no afecta a la nacionalidad española, pero el artículo 24 del Código Civil prevé su pérdida para quien, residiendo habitualmente en el extranjero, adquiera voluntariamente otra nacionalidad, una vez transcurridos tres años y salvo que declare su voluntad de conservarla; la excepción para países iberoamericanos, Andorra, Filipinas, Guinea Ecuatorial y Portugal no incluye a Japón[26]. Todo ello se trata en nuestra página sobre cómo obtener la ciudadanía de Japón tras una larga residencia.
Ventajas e inconvenientes
Ventajas
- Umbral de capital moderado (30 millones de yenes, unos 190.000 US$) para lo habitual en los centros financieros asiáticos
- El capital se queda en su propio negocio; no hay donación ni aportación a fondo perdido
- Sin cupo, sin patrimonio mínimo y sin límite de edad para el solicitante
- Cónyuge e hijos incluidos con el estatus de Dependiente
- Tributación de residente no permanente sobre las rentas extranjeras durante un máximo de 5 de cada 10 años
- Camino legal claro hacia la residencia permanente, más rápido con puntos de Profesional Altamente Cualificado
Desventajas
- No es pasivo: hay que dirigir una empresa real con un empleado a tiempo completo japonés o con estatus de la Tabla 2 y un local real
- Usted o su empleado necesitan japonés B2
- Las primeras concesiones suelen ser de solo 1 año, y cada renovación vuelve a examinar el negocio
- Ser propietario de un inmueble no da derecho de residencia
- La residencia permanente tarda unos 10 años y ahora incluye criterios de ingresos, pensión e idioma y una tasa de 200.000 ¥
- Las normas se endurecieron repetidamente en 2025–2026; los titulares actuales tienen por delante la fecha límite transitoria del 16 oct. 2028
Cambios recientes y qué viene después
- 1 de abril de 2027: se aplica el resto de las directrices revisadas de residencia permanente (pensión, japonés B1, comprobación del conocimiento de las normas, límites de ausencia), y la residencia permanente pasa a ser revocable por impago deliberado de impuestos y cotizaciones sociales[10][21].
- 16 de octubre de 2028: termina el periodo transitorio de Business Manager. Las empresas constituidas con la antigua regla de 5 millones de yenes deberán cumplir los nuevos criterios, ampliando capital hasta los 30 millones o reestructurándose, o se arriesgan a una denegación al renovar[1][4].
- Inmuebles: en enero de 2026 se anunciaron nuevas medidas sobre las compras de suelo e inmuebles por extranjeros, pero no se han publicado fechas ni detalles[23].
- No hay ningún programa de inversores en preparación. No hemos encontrado ninguna propuesta de una vía pasiva para inversores o de tipo golden visa. La tendencia desde 2025 es un control más estricto, no una entrada más fácil[5][23].
Para quién es y quién debería buscar otra opción
Encaja con fundadores y empresarios que quieren vivir en Japón y construir allí un negocio: una empresa de importación y exportación, un grupo hostelero o de restauración, una consultora o una tecnológica con clientes japoneses. Si ya tiene experiencia directiva, puede contratar a un empleado bilingüe y dispone de 30 millones de yenes que invertiría de todos modos en una empresa japonesa, el visado supone relativamente poco coste añadido.
Busque otra opción si quiere una inversión pasiva, una tarjeta de residencia de plan B que apenas usará, la residencia a través de un inmueble o un segundo pasaporte rápido. Japón no ofrece nada de eso, y las reformas de 2025–2026 se diseñaron precisamente para filtrar a esos solicitantes.
Alternativas a considerar
- La golden visa Corea del Sur, la residencia F-2 por inversión inmobiliaria, es la alternativa regional más cercana que admite inmuebles.
- La golden visa Taiwán por inversión en una empresa también es una vía empresarial, con un umbral de capital más bajo.
- El programa de inversor global de Singapur y el programa de inversionistas de capital de Hong Kong encajan con presupuestos más altos que buscan un centro financiero.
- El MM2H Malasia (Malaysia My Second Home), la visa Thailand Privilege y la visa SRRV Filipinas para jubilados ofrecen residencia pasiva en Asia sin dirigir una empresa.
- Fuera de Asia, la visa E-2 de inversor por tratado en EE. UU. es el equivalente más próximo basado en la propiedad de un negocio, y la golden visa Portugal por fondos de inversión es una opción pasiva en la UE.
Para comparar precios de entrada, consulte nuestra clasificación de la golden visa más barata; para los plazos hasta una segunda nacionalidad, vea los programas con la ciudadanía más rápida por residencia y nuestra comparativa ciudadanía por inversión vs golden visa.
Preguntas frecuentes sobre la visa de gerente de negocios en Japón
¿Tiene Japón una golden visa?
No. Japón no tiene golden visa ni ningún programa pasivo de residencia por inversión. La opción más cercana es el estatus de residencia Business Manager, que exige dirigir una empresa real en Japón. Desde el 16 de octubre de 2025 eso supone 30 millones de yenes de capital, un empleado a tiempo completo que sea japonés o tenga un estatus como el de residente permanente, japonés B2 acreditado por usted o por el empleado, una titulación en gestión o tres años de experiencia directiva y un plan de negocio revisado por un profesional[1]. Comprar inmuebles, bonos o participaciones en fondos no da derecho a vivir en Japón.
¿Cuáles son los requisitos golden visa Japón 2026 en la vía Business Manager?
En 2026 un nuevo solicitante necesita 30 millones de yenes de capital (o de inversión total si es empresario individual), al menos un empleado a tiempo completo que sea japonés o tenga un estatus como el de residente permanente, japonés de nivel B2 del MCER (JLPT N2 o BJT 400+) acreditado por el solicitante o por el empleado, un máster o doctorado relacionado o 3 años de experiencia en gestión, un plan de negocio revisado por un auditor de cuentas, un asesor fiscal o un consultor de pymes y una oficina real[1]. La ISA comprueba además el origen de los fondos, su conducta y su cumplimiento fiscal.
Golden visa Japón precio: ¿cuánto cuesta en total?
El núcleo son 30 millones de yenes (unos 190.000 US$) de capital que se quedan en su empresa. A eso se suman el impuesto de registro de la sociedad, del 0,7 % del capital, el alquiler de la oficina, un salario a tiempo completo con cotizaciones sociales, la revisión profesional del plan, un visado de entrada única de 15.000 ¥ y tasas de renovación que van de 33.000 ¥ por una prórroga de un año a 75.000 ¥ por cinco años[8][9]. Cada dependiente paga su propio visado y sus renovaciones. La residencia permanente costará después 200.000 ¥[7].
¿Puedo obtener la residencia en Japón comprando un inmueble?
No. Los extranjeros pueden comprar inmuebles libremente, pero la propiedad no da ningún estatus de residencia. Desde el 1 de abril de 2026 los no residentes deben declarar toda compra de inmuebles al Ministerio de Finanzas en un plazo de 20 días, incluidas las viviendas para uso propio[19]. Un negocio inmobiliario solo puede respaldar una solicitud de Business Manager si es una empresa operativa genuina que cumple las condiciones de 30 millones de yenes de capital, empleado, idioma, experiencia y revisión del plan[1].
¿El visado de inversor empresarial en Japón es lo mismo que el Business Manager?
Sí. El estatus se llamaba Investor/Business Manager hasta 2015, cuando pasó a denominarse Business Manager para abarcar tanto a los propietarios inversores como a los directivos contratados. Los agentes lo siguen comercializando como visado de inversor. Las condiciones para los inversores son las normas de octubre de 2025: 30 millones de yenes de capital, un empleado a tiempo completo, japonés B2, experiencia directiva o titulación y un plan revisado por un experto.
¿Cuánto tarda la visa Business Manager y cuánto tiempo es válida?
Cuente con unos 4–8 meses desde que empieza a constituir la empresa hasta que llega a Japón. La constitución, la contratación y la revisión del plan suelen llevar 2–4 meses, y el Certificado de Elegibilidad otros 1–3 meses, aunque la ISA no publica un plazo estándar. El estatus se concede por 3 meses, 4 meses, 6 meses, 1, 3 o 5 años[2]. Las empresas nuevas suelen recibir 1 año al principio, y 3 o 5 años cuando el negocio tiene un historial[12].
¿Pueden los titulares actuales con la antigua regla de 5 millones de yenes conservar su estatus?
De momento, sí. Las renovaciones presentadas antes del 16 de octubre de 2028 aún pueden aprobarse por debajo de los nuevos umbrales si el negocio es sólido, los impuestos están pagados y parece probable que cumpla los nuevos criterios. A partir de esa fecha se aplican todos los criterios[1][4]. Las solicitudes de residencia permanente se evalúan con los nuevos criterios, con independencia del régimen transitorio de las renovaciones[12].
¿Existe la residencia permanente en Japón por inversión?
No de forma directa. La residencia permanente exige normalmente 10 años de residencia continuada, 5 de ellos con un estatus de trabajo, además de buena conducta, cumplimiento fiscal e ingresos del hogar superiores a la media japonesa[10]. Los directivos de empresa que alcanzan 70 u 80 puntos como Profesionales Altamente Cualificados pueden solicitarla a los 3 años o al año[13]. La tasa es de 200.000 ¥ desde el 1 de octubre de 2026, y desde abril de 2027 llegan los requisitos de pensión y de japonés B1[7][10].
Propiedades en venta en Japón
Propiedades en venta en Japón de realestateabroad.com y promotores. Comprar una propiedad no da acceso por sí solo a este programa.
302.974.000 JPY
Setsu Niseko Dual Key #253/255
Hirafu
204.064.684 JPY
Setsu Niseko One Bedroom with Tatami #733
Hirafu
240.250.000 JPY
Hirafu Village Quaint Log Cabin
Hirafu
1.200.000.000 JPY
Yamakei Yotei Penthouse Private Onsen
Hirafu
420.000.000 JPY
Yamakei Yotei View 3-Bedroom Private Onsen Unit YG
Hirafu
90.000.000 JPY
Kyogoku Yotei View House & Land
Other Niseko Areas
85.000.000 JPY
Amazing Mozorof House in Kobe
Other Mainland Areas
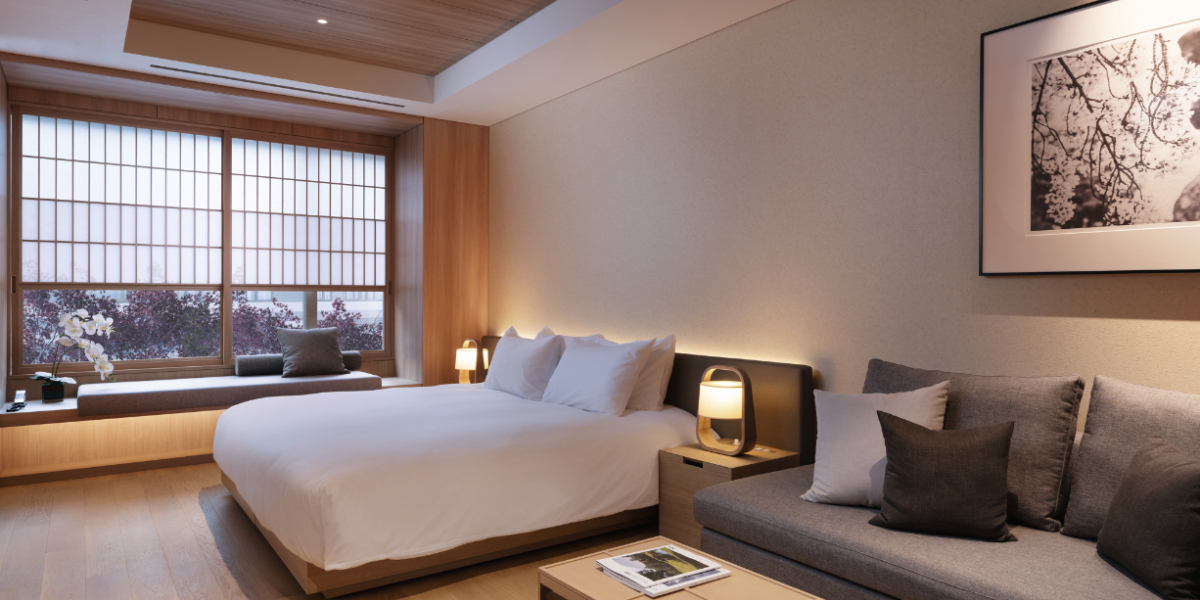
266.637.839 JPY
Setsu Niseko - 2 Bedroom Apartment
Hirafu
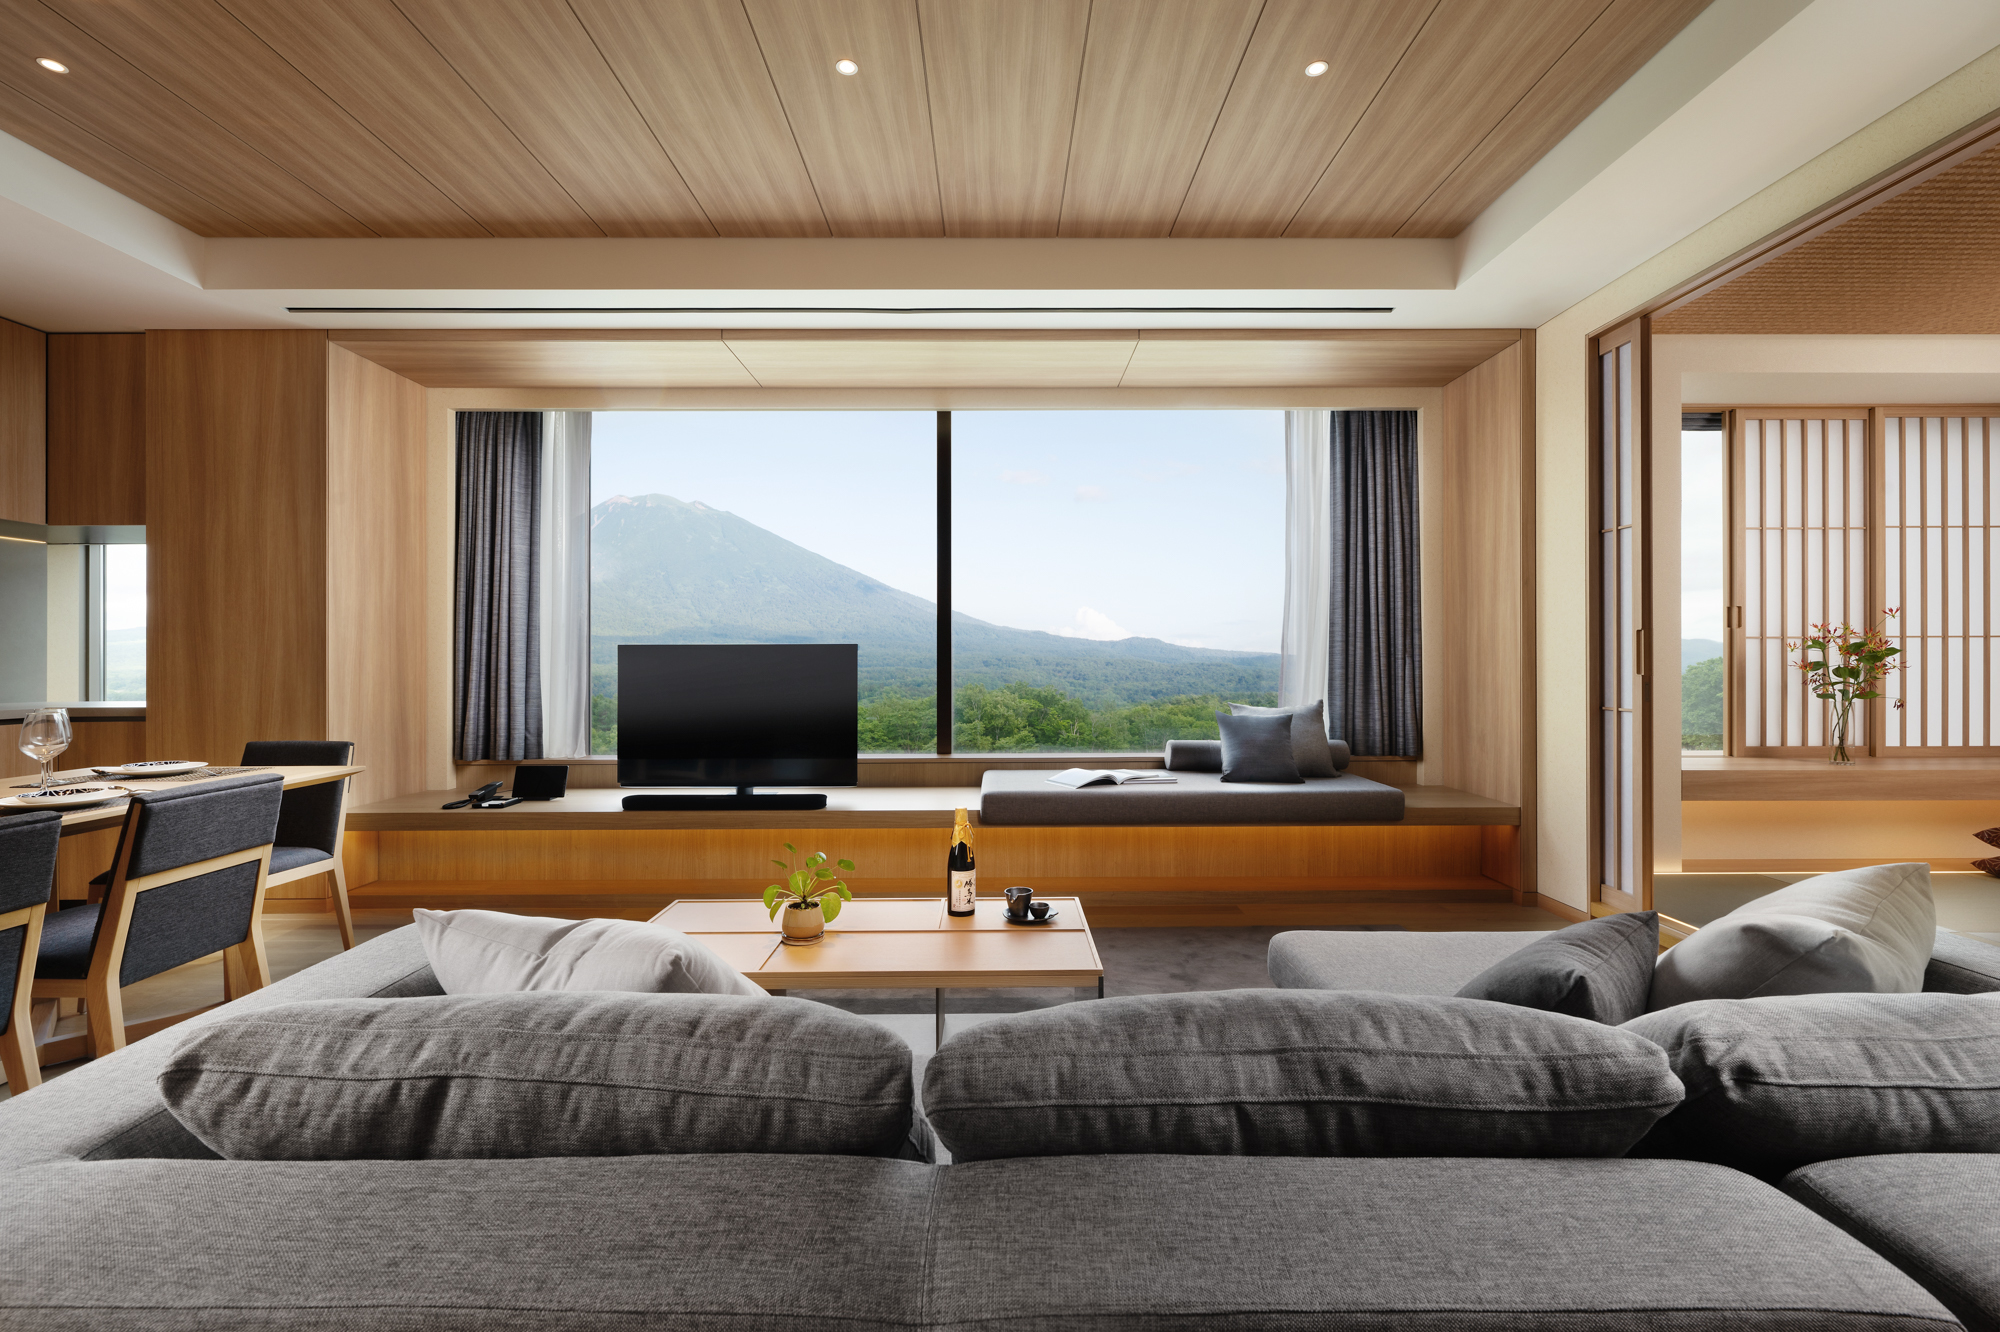
114.269.788 JPY
Setsu Niseko - Studio Apartment
Hirafu
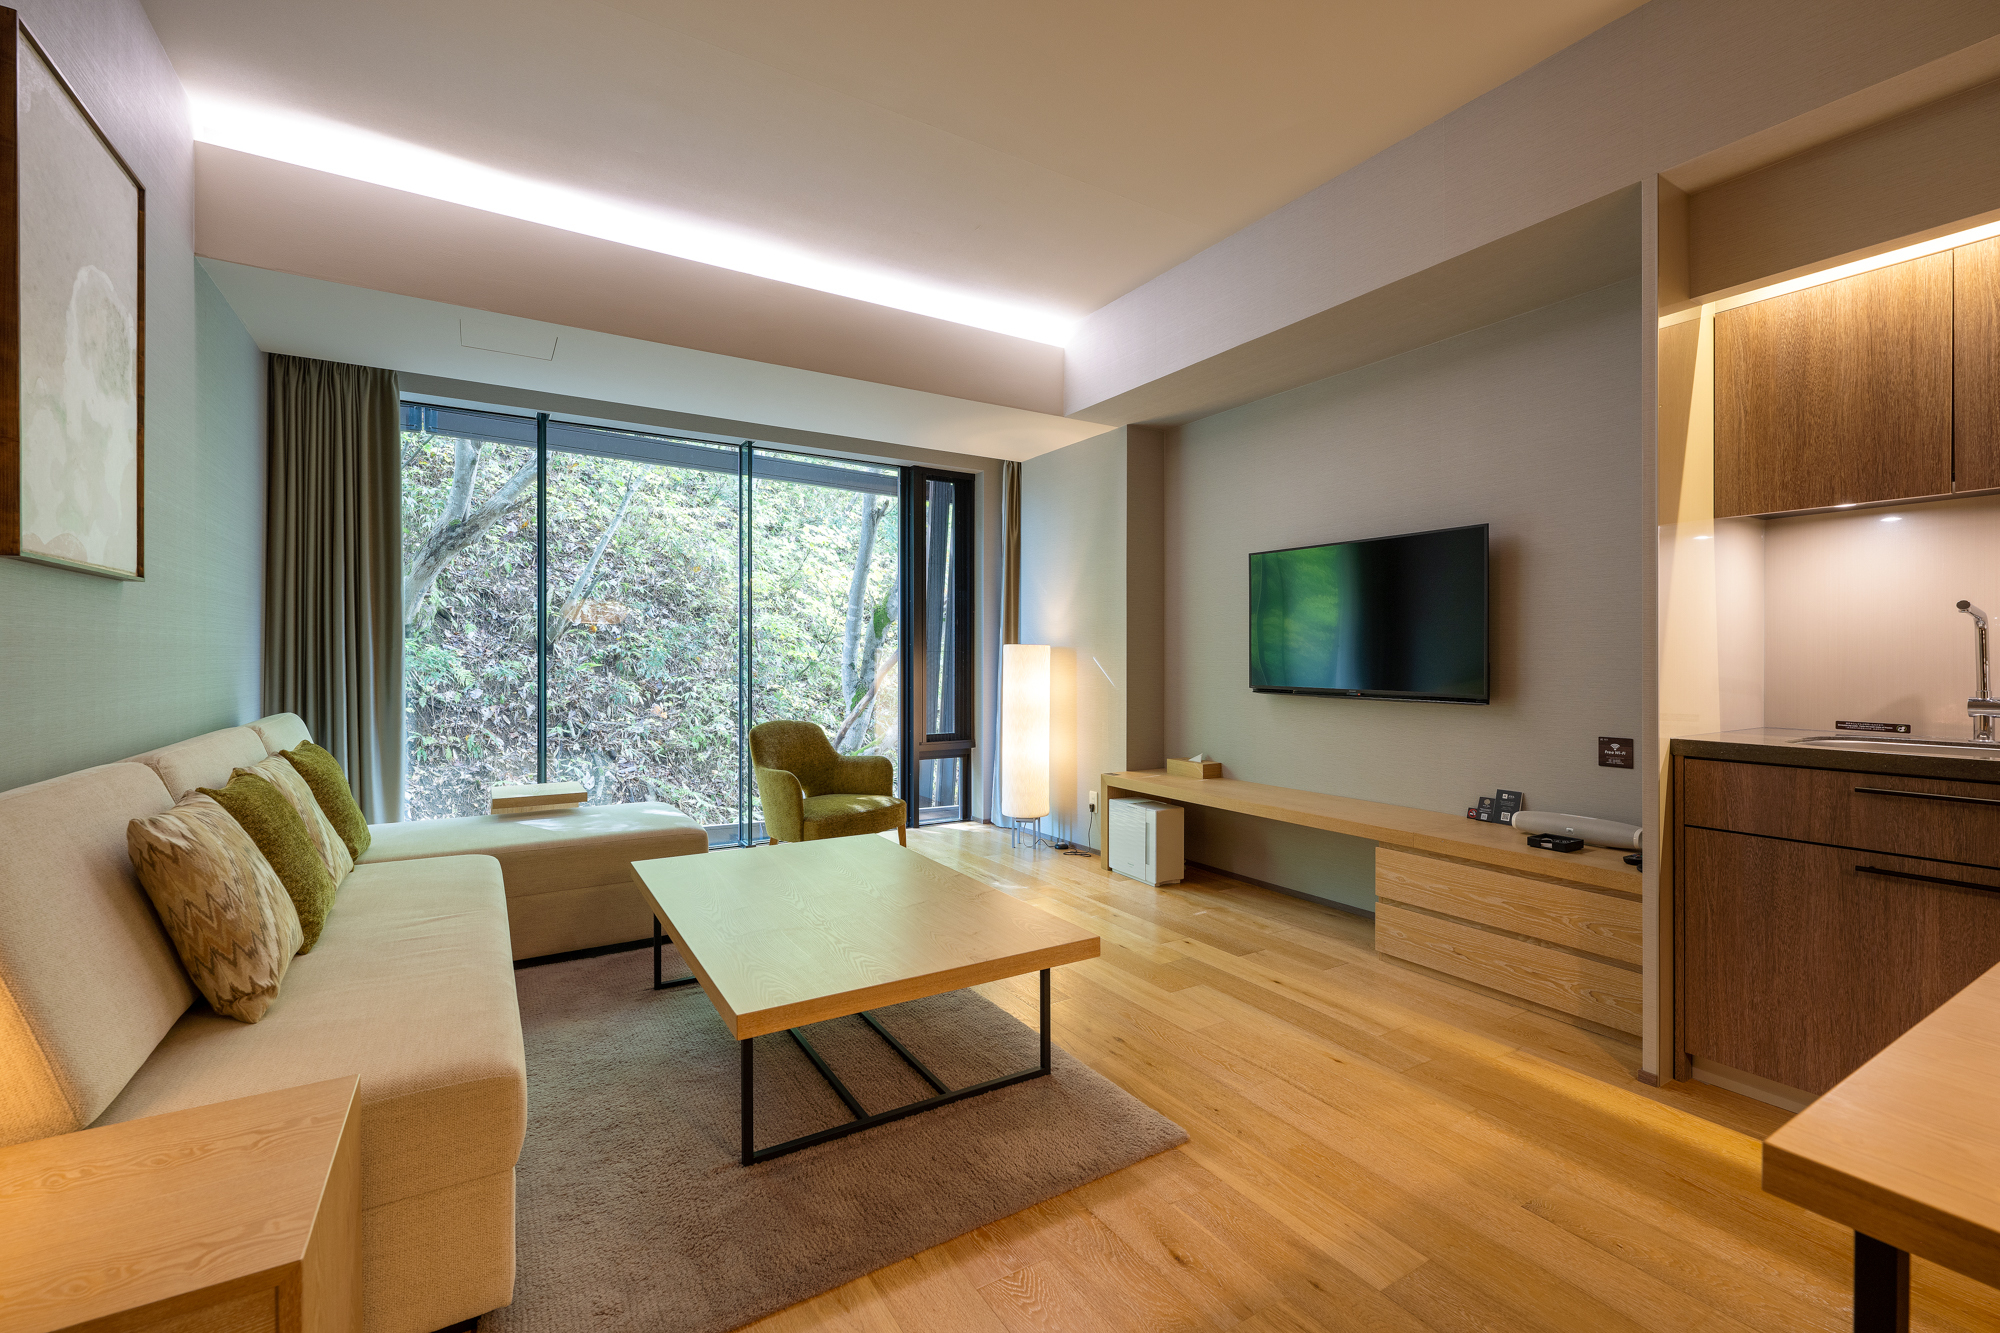
477.922.377 JPY
Setsu Niseko 216 - 2 Bed with Yotei View
Hirafu
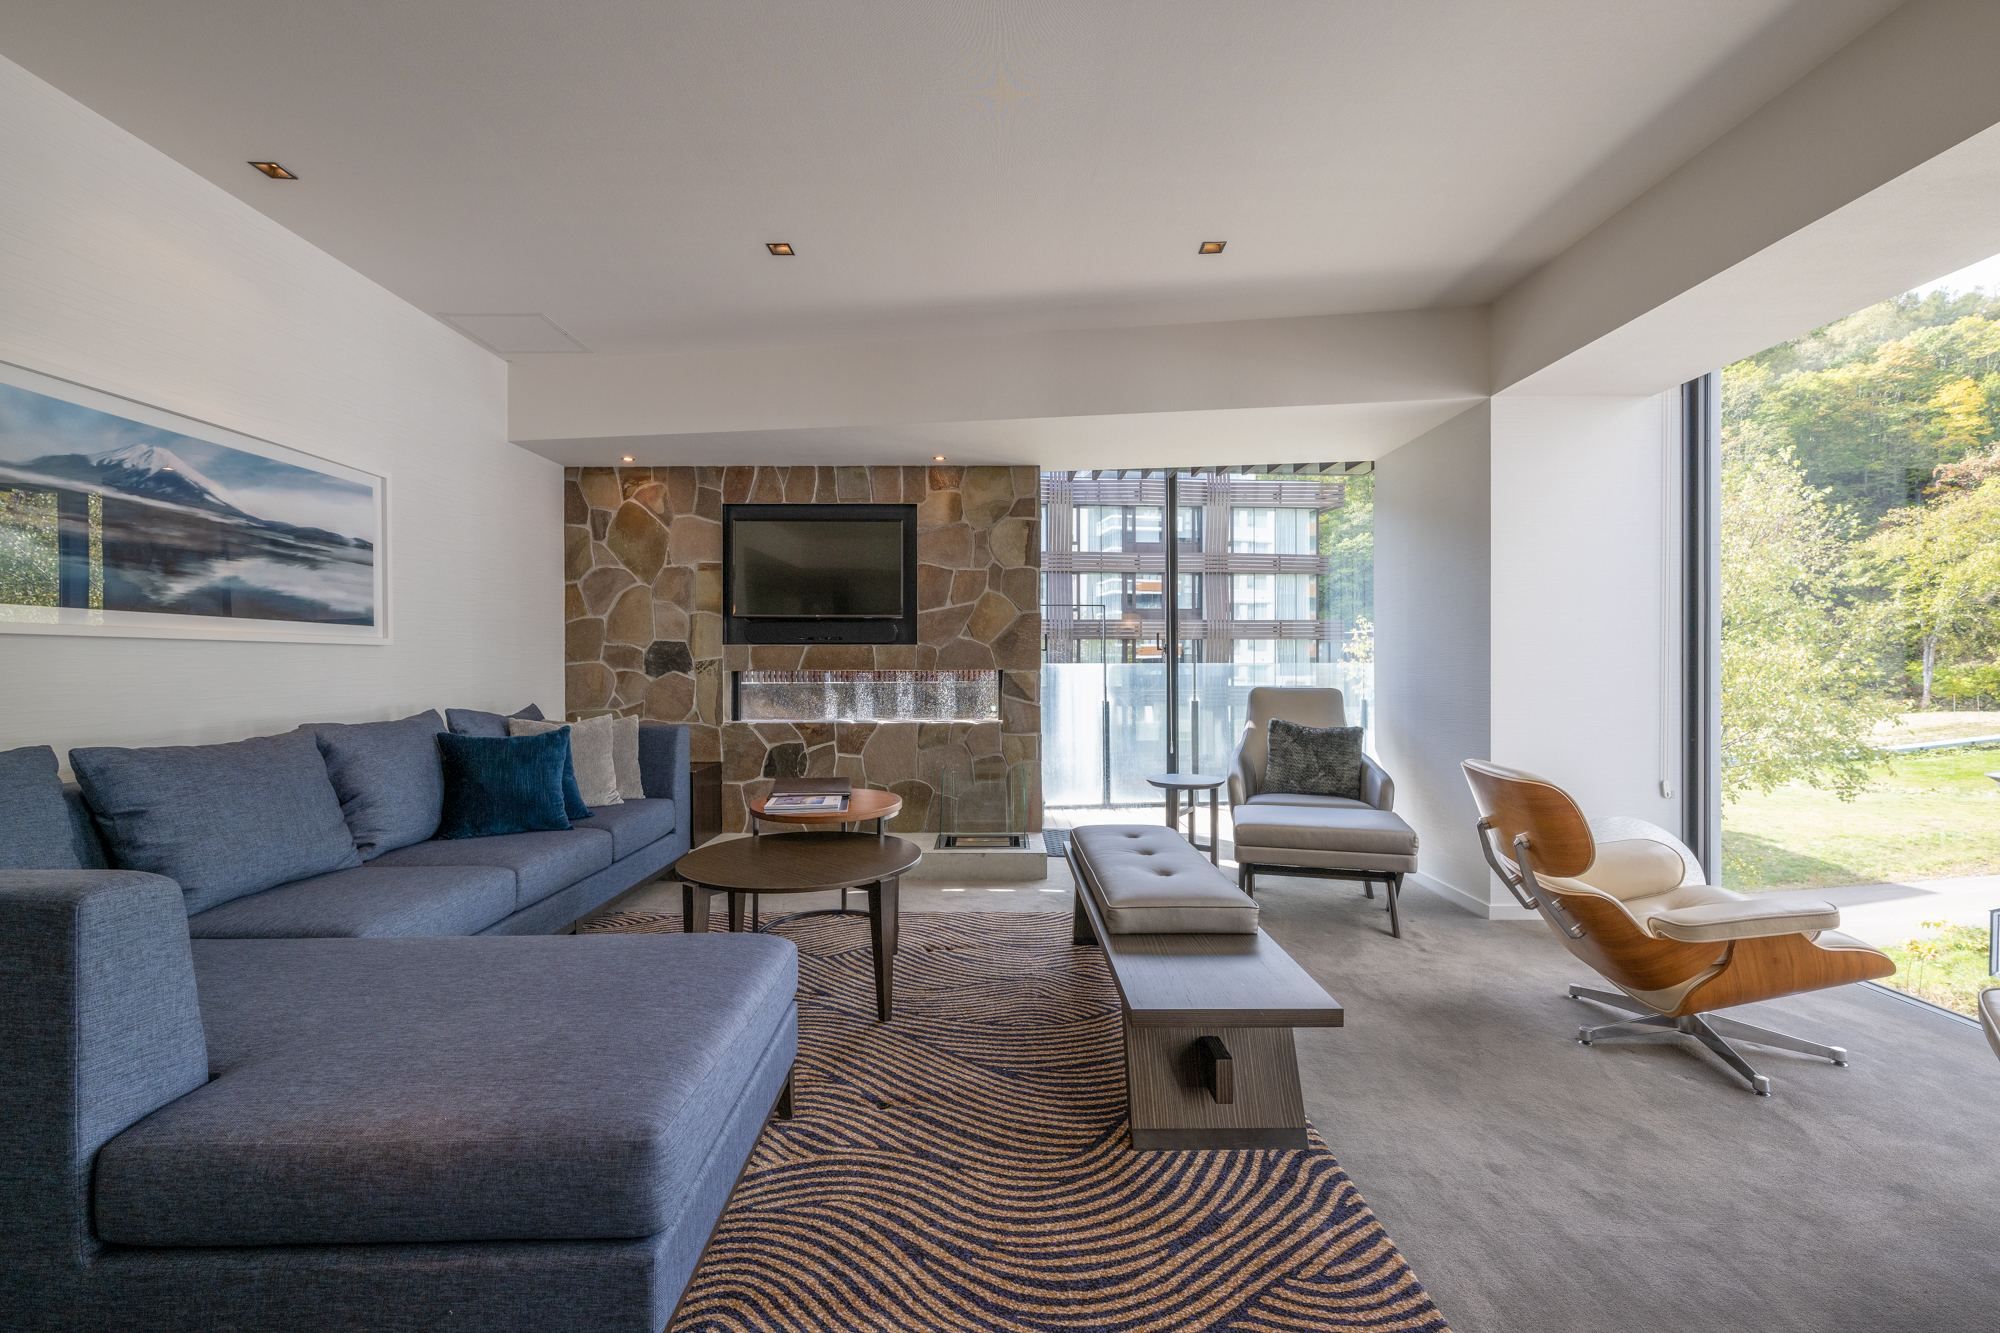
180.000.000 JPY
AYA Niseko Apartment 206
Hirafu
350.000.000 JPY
The Vale Niseko 301: 3 Bedroom Corner Unit with Onsen
Hirafu
Programas relacionados
- MalasiaAbierto: cuatro niveles desde junio de 2024; directrices actualizadas en febrero de 2026golden visa Malasia precio
Inversión mínima: Depósito a plazo fijo de 150.000 US$ / 500.000 US$ / 1.000.000 US$ más una vivienda desde 600.000 RM; nivel Forest City: depósito de 32.000–65.000 US$ más una vivienda de promotor
- IndonesiaAbierta: tasas y umbrales sin cambios en 2026; 1.274 permisos concedidos hasta mayo de 2026golden visa Indonesia
Inversión mínima: 350.000 US$ en bonos, acciones cotizadas o fondos (5 años) / 700.000 US$ o un apartamento de 1 millón de US$ (10 años); permiso de segunda residencia desde un depósito de 130.000 US$
- AustraliaSin visa de inversor desde el cierre del BIIP (31 jul 2024); la NIV solo admite solicitudes por invitación y con nominaciónvisa National Innovation Australia
Inversión mínima: Sin mínimo legal (NIV); guías estatales, p. ej. Queensland A$5 M (inversor) / A$1 M (emprendedor)
- Nueva ZelandaAbierto (Active Investor Plus; normas de fondos endurecidas el 28 de septiembre de 2026)residencia permanente en Nueva Zelanda por inversión
Inversión mínima: 5 M NZ$ Growth (3 años) / 10 M NZ$ Balanced (5 años)
- SingapurAbierto (discrecional)golden visa Singapur fondos de inversión
Inversión mínima: 10 M S$ en empresa (~7,8 M US$) / 25 M S$ en fondo / 200 M S$ en family office
- RAE de Hong Kong (China)Abierto (regla de cuenta designada desde el 1 nov. 2026)programa de inversionistas de capital de Hong Kong
Inversión mínima: 30 M HK$ (≈ 3,85 M US$): 27 M HK$ en activos admitidos + 3 M HK$ en la cartera de inversión CIES
Comparativas que incluyen este programa
Fuentes
- 1.Amendment of the landing-standards ordinance for the Business Manager status of residence (経営・管理) – Immigration Services Agency of JapanFuente oficial (4 de octubre de 2026)
- 2.Status of residence: Business Manager (経営・管理) – Immigration Services Agency of JapanFuente oficial (4 de octubre de 2026)
- 3.Japan revises Business Manager visa requirements – Baker McKenzie (4 de octubre de 2026)
- 4.Japan revises Business Manager residence status: updated renewal guidance and transition period clarified – Newland Chase (4 de octubre de 2026)
- 5.After rule change, Japan sees 96% drop in business manager visa applications – The Japan Times (2 de octubre de 2026)
- 6.Nearly 1,000 business manager visa holders left Japan in first half of 2026 – The Japan Times (2 de octubre de 2026)
- 7.Revision of residence permission fees from 1 October 2026 (令和8年10月1日付け在留許可手数料の額の改定等について) – Immigration Services Agency of JapanFuente oficial (4 de octubre de 2026)
- 8.Japan's new visa fees explained: renewal and permanent residency costs – GaijinPot (4 de octubre de 2026)
- 9.Japan to increase visa fees for foreign nationals beginning July 1, 2026 – Newland Chase (4 de octubre de 2026)
- 10.Guidelines for permission for permanent residence (revised 1 October 2026) – Immigration Services Agency of JapanFuente oficial (4 de octubre de 2026)
- 11.Permanent residence guidelines tightened, including income requirement, revised on 1 October – Nikkei (2 de octubre de 2026)
- 12.[2025/10 Revision] Business Manager visa to permanent residency in Japan – Visa Japan (gyoseishoshi firm) (4 de octubre de 2026)
- 13.Points-based preferential immigration treatment for Highly Skilled Foreign Professionals – JETROFuente oficial (4 de octubre de 2026)
- 14.Foreign entrepreneurs: Foreign Entrepreneur Activity Promotion Program (startup visa) – Immigration Services Agency of JapanFuente oficial (4 de octubre de 2026)
- 15.Japan: Individual - Taxes on personal income – PwC Worldwide Tax Summaries (4 de octubre de 2026)
- 16.Japan: Corporate - Taxes on corporate income – PwC Worldwide Tax Summaries (4 de octubre de 2026)
- 17.Japan: Individual - Other taxes – PwC Worldwide Tax Summaries (4 de octubre de 2026)
- 18.No.1478 Special rules on capital gains when moving abroad (exit tax) – National Tax Agency of JapanFuente oficial (4 de octubre de 2026)
- 19.Filing the report on acquisition of real estate in Japan under the Foreign Exchange Act (leaflet, June 2026) – Ministry of Finance of JapanFuente oficial (4 de octubre de 2026)
- 20.How much does it cost to buy property in Japan as a foreigner? (2026 full cost breakdown) – Japan Real Estate Analytics (2 de octubre de 2026)
- 21.When does permanent residence revocation start? The new system from 2027 – Samurai Visa (gyoseishoshi firm) (2 de octubre de 2026)
- 22.Nationality Act Q&A: naturalisation permission applications (帰化許可申請) – Ministry of Justice of JapanFuente oficial (4 de octubre de 2026)
- 23.Japan's new policy on accepting foreign nationals (23 Jan 2026) – Visa Japan (gyoseishoshi firm) (4 de octubre de 2026)
- 24.Clarification of status-of-residence criteria for foreign business managers (外国人経営者の在留資格基準の明確化について) – Immigration Services Agency of JapanFuente oficial (4 de octubre de 2026)
- 25.Handling of real estate registration following the amended Real Estate Registration Rules (nationality declaration, in force 5 Oct 2026), circular 民二第872号 – Ministry of Justice of JapanFuente oficial (4 de octubre de 2026)
- 26.Código Civil, artículo 24 (pérdida de la nacionalidad española) – Agencia Estatal Boletín Oficial del Estado (BOE)Fuente oficial (4 de octubre de 2026)
Esta página es información general, no asesoramiento legal, fiscal ni financiero. Las reglas cambian a menudo; confirme cada cifra con la autoridad oficial o un asesor autorizado antes de invertir.